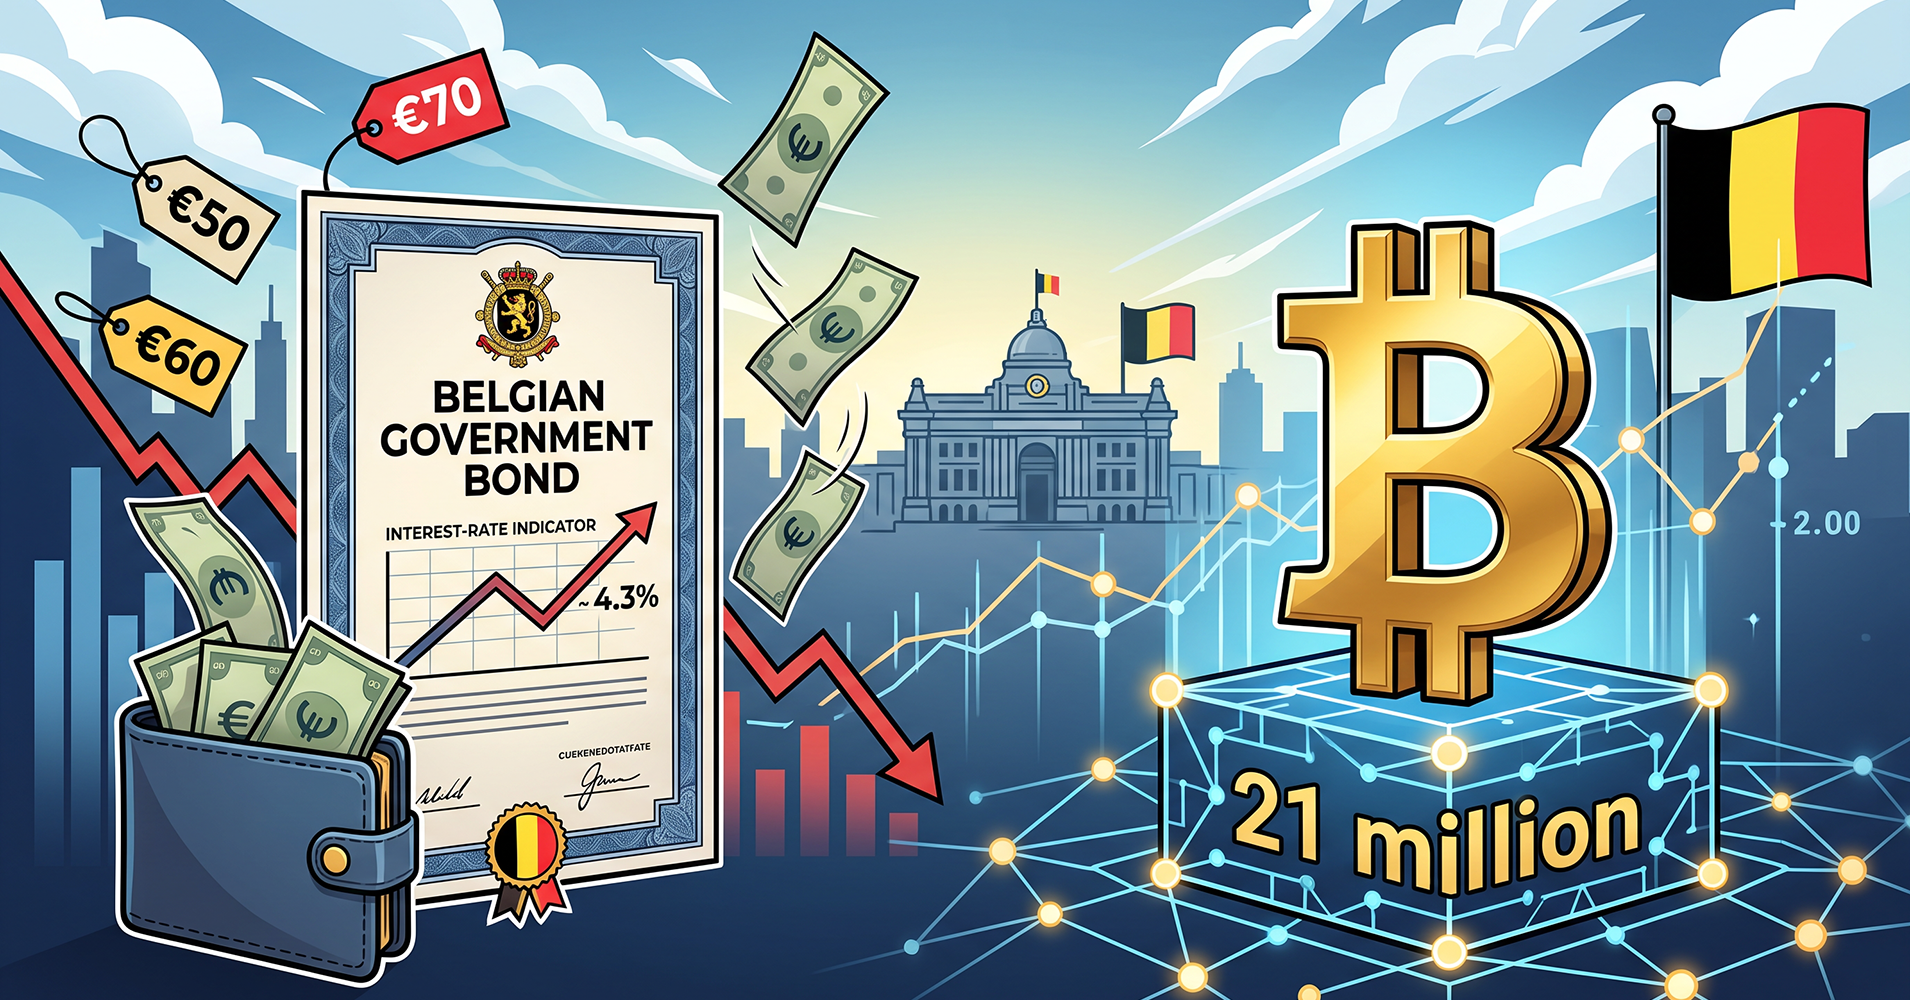
Die Zinsen auf belgische Staatsanleihen sind auf ein Niveau gestiegen, das seit Anfang 2012 nicht mehr erreicht wurde. Besonders im Fokus steht die zehnjährige belgische Staatsanleihe: Ihre Rendite lag Ende September 2026 bei rund 4,3 Prozent.
Auf den ersten Blick klingt eine Verzinsung von mehr als vier Prozent attraktiv. Doch eine wichtige Frage wird dabei häufig übersehen: Wie hoch ist gleichzeitig die Inflation?
Denn für Anleger zählt nicht nur, wie viele Euro eine Investition am Ende abwirft. Entscheidend ist auch, wie viel Kaufkraft diese Euro dann noch besitzen.
Genau hier wird das Thema belgische Staatsanleihen besonders interessant. Denn steigende Zinsen können für Anleger zwar höhere nominale Erträge bedeuten. Wenn gleichzeitig die Inflation hoch bleibt und das Geld beispielsweise zehn Jahre gebunden ist, kann ein erheblicher Teil dieser Rendite durch den Kaufkraftverlust aufgezehrt werden.
Und genau an diesem Punkt kommt Bitcoin ins Spiel.
Bitcoin wurde unter anderem als Alternative zu einem Geldsystem konzipiert, bei dem die Geldmenge nicht beliebig ausgeweitet werden kann. Das begrenzte Angebot von Bitcoin und seine Unabhängigkeit von einzelnen Staaten und Zentralbanken machen die Kryptowährung für manche Anleger zu einem interessanten Bestandteil einer langfristigen Vermögensstrategie.
Was sind Staatsanleihen?
Eine Staatsanleihe ist vereinfacht gesagt ein Kredit an einen Staat.
Wenn Belgien Geld benötigt, kann der Staat Anleihen ausgeben. Anleger kaufen diese Wertpapiere und stellen dem belgischen Staat damit Kapital zur Verfügung. Im Gegenzug verpflichtet sich der Staat, bestimmte Zinszahlungen zu leisten und das geliehene Kapital entsprechend den Bedingungen der Anleihe zurückzuzahlen.
Eine zehnjährige belgische Staatsanleihe bedeutet beispielsweise, dass das Kapital grundsätzlich über einen langen Zeitraum investiert wird. Dafür erhält der Anleger eine entsprechende Verzinsung beziehungsweise Rendite.
Kupon und Rendite sind nicht dasselbe
Bei Anleihen muss man zwischen Kupon und Rendite unterscheiden.
Der Kupon ist der vertraglich festgelegte Zinssatz einer Anleihe. Die Rendite berücksichtigt dagegen auch den Preis, zu dem die Anleihe am Markt gekauft wird.
Das ist wichtig, weil sich Anleihekurs und Marktrendite grundsätzlich gegenläufig bewegen.
Wenn die Marktzinsen steigen, werden bereits ausgegebene Anleihen mit niedrigeren Kupons für Anleger weniger interessant. Ihr Marktpreis kann deshalb fallen, bis ihre Rendite wieder besser zum aktuellen Zinsniveau passt.
Wer eine Anleihe bis zur Fälligkeit hält, erhält unter normalen Bedingungen den vereinbarten Nennwert zurück. Wer vorher verkaufen möchte, kann dagegen einen Kursgewinn oder Kursverlust erzielen.
Warum steigen die Zinsen belgischer Anleihen?
Für steigende Renditen können mehrere Faktoren verantwortlich sein.
Dazu gehören beispielsweise:
- höhere Inflationserwartungen
- Veränderungen der Geldpolitik
- höhere allgemeine Marktzinsen
- die wirtschaftliche Entwicklung
- die Entwicklung der Staatsfinanzen
- die Einschätzung des Risikos durch Anleger
- das Verhältnis von Angebot und Nachfrage am Anleihemarkt
Die belgische Nationalbank weist darauf hin, dass die Zeit der extrem niedrigen Zinsen vorbei ist. Die langfristigen Finanzierungskosten Belgiens sind gegenüber der Niedrigzinsphase deutlich gestiegen. Die zehnjährige Rendite, die 2021 noch nahe null Prozent lag, überschritt 2023 bereits drei Prozent.
Für Belgien ist diese Entwicklung besonders relevant, weil der Staat eine hohe öffentliche Verschuldung aufweist.
Belgien und Deutschland im Vergleich
Interessant ist auch der Vergleich mit Deutschland.
Laut dem verlinkten BRF-Bericht lag die Rendite zehnjähriger deutscher Bundesanleihen Ende September 2026 bei ungefähr 3,6 Prozent, während Belgien rund 4,3 Prozent bezahlen musste.
Der Unterschied liegt damit bei ungefähr 0,7 Prozentpunkten.
Dieser sogenannte Spread kann unter anderem widerspiegeln, wie Anleger die unterschiedlichen finanziellen Rahmenbedingungen und Risiken der beiden Staaten bewerten.
Dabei sollte man jedoch vorsichtig sein: Ein höherer Renditeaufschlag bedeutet nicht automatisch, dass eine unmittelbare Krise bevorsteht. Anleiherenditen werden von zahlreichen Faktoren beeinflusst.
Steigende Zinsen: Gut oder schlecht?
Die Antwort hängt davon ab, aus welcher Perspektive man die Entwicklung betrachtet.
Für den belgischen Staat sind höhere Zinsen zunächst eine Belastung. Wenn neue Schulden zu höheren Zinssätzen aufgenommen werden müssen, steigen langfristig die Finanzierungskosten.
Für Anleger kann die Situation dagegen interessant sein, weil neu gekaufte Anleihen höhere Renditen bieten können als noch während der Niedrigzinsphase.
Doch hier kommt ein entscheidender Punkt ins Spiel:
4,3 Prozent Rendite bedeuten nicht automatisch 4,3 Prozent mehr Kaufkraft.
Dafür muss man die Inflation berücksichtigen.
Nominalrendite ist nicht gleich Kaufkraft
Stell dir vor, eine zehnjährige Staatsanleihe bietet eine Rendite von 4,3 Prozent pro Jahr.
Auf den ersten Blick sieht das nach einem ordentlichen Ertrag aus.
Doch angenommen, die Inflation beträgt gleichzeitig 5 Prozent pro Jahr.
Dann wächst dein Geld zwar nominal, aber die Preise steigen noch schneller.
Vereinfacht gerechnet:
4,3 Prozent Rendite − 5 Prozent Inflation = etwa −0,7 Prozent reale Rendite
Noch genauer berechnet beträgt die reale Rendite in diesem Beispiel ungefähr −0,67 Prozent pro Jahr.
Das bedeutet nicht, dass du jedes Jahr tatsächlich 0,67 Prozent weniger Euro auf deinem Konto hast. Vielmehr bedeutet es, dass deine Kaufkraft entsprechend sinkt.
Was bedeutet Kaufkraft?
Kaufkraft beschreibt vereinfacht gesagt, wie viele Waren und Dienstleistungen du dir mit deinem Geld leisten kannst.
Nehmen wir ein vereinfachtes Beispiel.
Du hast heute 100.000 Euro und könntest dafür beispielsweise ein bestimmtes Auto, eine Immobilie oder eine bestimmte Menge an Waren kaufen.
Wenn die Preise über zehn Jahre deutlich stärker steigen als dein Vermögen, besitzt du am Ende zwar vielleicht beispielsweise 150.000 Euro.
Aber wenn sich die Preise in dieser Zeit entsprechend stärker erhöht haben, kannst du dir mit diesen 150.000 Euro möglicherweise weniger kaufen als heute mit 100.000 Euro.
Das ist der entscheidende Unterschied zwischen Geldvermögen und Kaufkraft.
Was passiert bei zehn Jahren Laufzeit?
Eine zehnjährige Anleihe macht das Thema besonders interessant.
Denn bei einer langfristigen Anlage lässt sich die zukünftige Inflation nicht sicher vorhersagen.
Wenn du dein Geld zehn Jahre lang zu einer festen nominalen Verzinsung anlegst, besteht das Risiko, dass die Inflation über längere Zeit höher ist als deine Rendite.
Dann entsteht eine negative reale Rendite.
Das bedeutet nicht, dass eine zehnjährige Staatsanleihe grundsätzlich eine schlechte Investition ist. Sie kann beispielsweise für Anleger interessant sein, die Wert auf planbare Zahlungsströme und die Bonität des jeweiligen Staates legen.
Aber man sollte sich bewusst machen:
Ein garantierter nominaler Betrag ist nicht dasselbe wie eine garantierte Kaufkraft.
Welche Anlagen können Kaufkraft langfristig schützen?
Wer sein Vermögen langfristig erhalten möchte, kann deshalb unterschiedliche Anlageklassen betrachten.
Dabei geht es nicht darum, eine einzige perfekte Anlage zu finden. Vielmehr unterscheiden sich die Anlageklassen darin, wie sie mit Inflation, Geldentwertung, Wirtschaftswachstum und Knappheit umgehen.
Aktien
Aktien geben Anlegern einen Anteil an Unternehmen.
Unternehmen besitzen reale Vermögenswerte, produzieren Waren und Dienstleistungen und können ihre Preise an die wirtschaftliche Entwicklung anpassen. Erfolgreiche Unternehmen können deshalb langfristig ihre Umsätze und Gewinne steigern.
Dadurch können Aktien langfristig eine Möglichkeit darstellen, Vermögen vor Inflation zu schützen.
Natürlich gibt es erhebliche Risiken: Aktienkurse schwanken und einzelne Unternehmen können große Verluste erleiden. Eine breite Diversifikation ist deshalb ein wichtiger Bestandteil einer langfristigen Anlagestrategie.
Immobilien
Auch Immobilien werden häufig als Sachwert betrachtet.
Wenn Grundstückspreise, Baukosten und Mieten langfristig steigen, können Immobilien ebenfalls einen gewissen Schutz vor Geldentwertung bieten.
Allerdings sind Immobilien nicht automatisch inflationsgeschützt. Standort, Finanzierung, Instandhaltung, Steuern und die allgemeine Marktentwicklung spielen eine wichtige Rolle.
Gold
Gold wird seit Jahrhunderten als Wertspeicher betrachtet.
Der große Unterschied zu einer Staatsanleihe: Gold ist kein Zahlungsversprechen eines Schuldners. Es besitzt einen eigenen Marktwert und ist weltweit handelbar.
Allerdings produziert Gold keinen laufenden Cashflow und kann ebenfalls erheblichen Preisschwankungen unterliegen.
Bitcoin
Und dann gibt es Bitcoin.
Bitcoin unterscheidet sich fundamental von klassischen Anlageformen.
Es handelt sich nicht um eine Forderung gegenüber einem Staat oder Unternehmen. Bitcoin ist ein dezentrales digitales Netzwerk und ein knappes digitales Asset, dessen maximale Menge auf 21 Millionen Bitcoin begrenzt ist.
Diese Knappheit ist eines der zentralen Merkmale von Bitcoin.
Während Staaten und Zentralbanken die Rahmenbedingungen der jeweiligen nationalen Währungen bestimmen und die Geldmenge im Laufe der Zeit ausgeweitet werden kann, ist die maximale Anzahl von Bitcoin im Protokoll festgelegt.
Es können niemals 100 Millionen oder eine Milliarde Bitcoin geschaffen werden. Die Obergrenze liegt bei 21 Millionen.
Genau diese digitale Knappheit ist einer der Gründe, warum Bitcoin für manche Anleger als langfristiger Wertspeicher interessant ist.
Warum Bitcoin gerade bei hoher Staatsverschuldung interessant wird
Die Entwicklung der belgischen Staatsanleihen führt zu einer grundsätzlichen Frage:
Was passiert, wenn Staaten dauerhaft hohe Schulden haben und gleichzeitig die Finanzierungskosten steigen?
Steigende Zinsen bedeuten, dass die Bedienung bestehender und neuer Schulden langfristig teurer werden kann.
Damit entsteht ein Spannungsfeld zwischen Staatsverschuldung, Zinsen, Wirtschaftswachstum und Inflation.
Bitcoin setzt an einer völlig anderen Stelle an.
Bitcoin ist nicht die Schuld eines anderen.
Wenn du eine Staatsanleihe besitzt, hast du einen Anspruch gegenüber dem Staat. Wenn du Bitcoin besitzt, hältst du einen digitalen Vermögenswert, der nicht auf dem Zahlungsversprechen eines Staates basiert.
Das ist ein fundamentaler Unterschied.
Bitcoin als knappes digitales Gut
Ein weiterer wichtiger Unterschied ist die Knappheit.
Bei vielen klassischen Währungen kann die Geldmenge über verschiedene Mechanismen wachsen. Bitcoin wurde dagegen mit einem vorhersehbaren Ausgabeplan konzipiert.
Neue Bitcoin werden durch das Mining ausgegeben, wobei die neu erzeugte Menge im Laufe der Zeit sinkt.
Durch die sogenannten Halvings wird die Rate, mit der neue Bitcoin entstehen, ungefähr alle vier Jahre reduziert.
Damit wird Bitcoin zunehmend knapp.
Diese Kombination aus begrenztem Angebot, globaler Handelbarkeit, Teilbarkeit und Dezentralisierung macht Bitcoin für Befürworter zu einer besonderen Form des digitalen Eigentums.
Bitcoin und Kaufkraft
Genau hier entsteht die Verbindung zur Inflation.
Wenn die Preise über Jahrzehnte steigen, muss ein Anleger einen Vermögenswert besitzen, dessen Wert ebenfalls entsprechend wachsen kann, wenn er seine Kaufkraft erhalten möchte.
Eine Staatsanleihe mit festem nominalem Zinssatz bietet zwar einen vorhersehbaren Zahlungsstrom, aber dieser Zahlungsstrom besitzt keine feste Kaufkraft.
Bitcoin hat dagegen keinen festen Zins und keine garantierte Rendite. Dafür besitzt Bitcoin eine andere Eigenschaft:
Das Angebot ist begrenzt.
Wenn die Nachfrage nach einem knapp begrenzten Gut steigt, kann dessen Marktwert steigen. Ob und in welchem Ausmaß das bei Bitcoin geschieht, lässt sich nicht garantieren. Die bisherige Entwicklung zeigt allerdings, dass Bitcoin über längere Zeiträume eine erhebliche Wertsteigerung erfahren hat – begleitet von teilweise extremen Kursrückgängen.
Für langfristig orientierte Anleger kann genau diese Kombination interessant sein: hohe Knappheit auf der Angebotsseite und ein globaler, rund um die Uhr handelbarer Markt.
Warum Bitcoin nicht einfach „digitales Gold“ ist
Der Vergleich mit Gold ist hilfreich, aber nicht vollständig.
Bitcoin besitzt Eigenschaften, die Gold nicht in gleicher Weise besitzt.
Bitcoin kann beispielsweise digital über das Internet übertragen werden, ist weltweit handelbar und lässt sich in sehr kleine Einheiten teilen.
Außerdem kann Bitcoin selbst verwahrt werden, ohne dass zwingend eine Bank oder ein anderer Finanzintermediär erforderlich ist.
Das macht Bitcoin zu einem besonderen Vermögenswert in einer zunehmend digitalen Welt.
Gleichzeitig ist Bitcoin wesentlich jünger als Gold und weist eine deutlich höhere Volatilität auf.
Wer Bitcoin besitzt, muss deshalb starke Kursschwankungen aushalten können.
Steigende Anleihezinsen und Bitcoin
Steigende Staatsanleiherenditen sind für Bitcoin zunächst ambivalent.
Einerseits werden Anleihen bei höheren Renditen für Anleger interessanter. Kapital kann dadurch aus risikoreicheren Anlagen abgezogen werden.
Andererseits können steigende Finanzierungskosten und die Diskussion über hohe Staatsschulden den Blick auf die langfristige Stabilität von Währungen und Staatsfinanzen lenken.
Genau hier unterscheidet sich Bitcoin grundlegend von Staatsanleihen.
Eine Staatsanleihe ist ein Versprechen eines Staates. Bitcoin ist kein Versprechen eines Staates.
Bei einer Anleihe vertraust du auf die Zahlungsfähigkeit des Emittenten.
Bei Bitcoin vertraust du im Wesentlichen auf ein offenes, dezentrales Protokoll, Kryptografie, die Regeln des Netzwerks und die weltweite Nachfrage nach dem digitalen Asset.
Das sind zwei völlig unterschiedliche Formen von Vermögenswerten.
Staatsanleihe oder Bitcoin?
Die beiden Anlageformen müssen auch nicht zwangsläufig gegeneinander ausgespielt werden.
Ein Anleger könnte beispielsweise einen Teil seines Vermögens in verzinslichen Anlagen halten, während ein anderer Teil in Sachwerten oder digitalen Assets investiert ist.
Der entscheidende Punkt ist, die unterschiedlichen Eigenschaften zu verstehen.
| Staatsanleihe | Bitcoin |
| Schuldverschreibung | Dezentrales digitales Asset |
| Staat als Emittent | Kein zentraler Emittent |
| Kann Zinszahlungen bieten | Keine Zinszahlung |
| Begrenzte Laufzeit möglich | Kein Ablaufdatum |
| Nominale Rückzahlung möglich | Keine garantierte Rückzahlung |
| Kaufkraft abhängig von Inflation | Angebot auf 21 Mio. begrenzt |
| Zins- und Inflationsrisiko | Hohe Kursvolatilität |
| Abhängigkeit von staatlicher Bonität | Abhängigkeit von Netzwerk, Markt und Nachfrage |
| Eher planbarer nominaler Zahlungsstrom | Potenziell hohe Wertsteigerung, aber hohe Schwankungen |
Die Tabelle zeigt vor allem eines:
Bitcoin ist nicht einfach eine Staatsanleihe ohne Zinsen. Es ist ein grundsätzlich anderes Konzept.
Die entscheidende Frage: Was passiert mit meiner Kaufkraft?
Gerade bei langfristigen Anlagen sollte deshalb nicht ausschließlich auf den nominalen Zinssatz geschaut werden.
Eine Rendite von 4,3 Prozent kann attraktiv sein.
Aber wenn die Inflation dauerhaft darüber liegt, verliert das investierte Kapital real an Kaufkraft.
Wer dagegen in Vermögenswerte investiert, deren Wert langfristig mit der wirtschaftlichen Entwicklung oder einer begrenzten Angebotsmenge wachsen kann, verfolgt eine andere Strategie.
Dazu können beispielsweise Aktien, Immobilien, Gold und Bitcoin gehören.
Keine dieser Anlagen garantiert einen Kaufkrafterhalt.
Doch Bitcoin besitzt dabei eine besondere Eigenschaft:
Die absolute Knappheit von maximal 21 Millionen Einheiten.
Diese Eigenschaft macht Bitcoin für viele langfristige Anleger zu einem interessanten Gegenpol zu Vermögenswerten, deren Angebot prinzipiell ausgeweitet werden kann.
Fazit: 4,3 Prozent sind nicht automatisch viel
Die steigenden Renditen belgischer Staatsanleihen zeigen, dass die Zeit der extrem niedrigen Zinsen vorbei ist.
Für den belgischen Staat bedeutet das langfristig höhere Finanzierungskosten. Für Anleger sind höhere Anleiherenditen auf den ersten Blick interessant.
Doch Zinsen allein sagen noch nichts über den Erhalt der Kaufkraft aus.
Wenn eine zehnjährige Staatsanleihe beispielsweise 4,3 Prozent Rendite bietet, die Inflation aber dauerhaft darüber liegt, kann der Anleger trotz steigender Eurobeträge real an Kaufkraft verlieren.
Deshalb lohnt sich bei langfristiger Geldanlage der Blick über klassische Zinsprodukte hinaus.
Aktien, Immobilien, Gold und Bitcoin verfolgen jeweils unterschiedliche Ansätze, um Vermögen langfristig zu erhalten oder zu vermehren.
Bitcoin nimmt dabei eine besondere Rolle ein.
Mit einem auf 21 Millionen Bitcoin begrenzten Angebot, einem dezentralen Netzwerk, weltweiter Handelbarkeit und der Möglichkeit, Bitcoin ohne klassischen Finanzintermediär selbst zu verwahren, bietet Bitcoin Eigenschaften, die klassische Staatsanleihen nicht besitzen.
Gerade vor dem Hintergrund steigender Staatsschulden und der langfristigen Frage nach der Kaufkraft von Währungen wird Bitcoin deshalb zunehmend als knappes digitales Gegenstück zu traditionellen Geld- und Vermögenssystemen betrachtet.
Das bedeutet nicht, dass Bitcoin zwangsläufig im Wert steigt. Der Bitcoin-Kurs kann erheblich schwanken und auch über längere Zeiträume deutlich fallen.
Aber genau darin liegt der entscheidende Unterschied:
Eine Staatsanleihe bietet vor allem einen nominalen Zahlungsanspruch. Bitcoin bietet Knappheit.
Und in einer Welt, in der die langfristige Kaufkraft von Geld immer wieder durch Inflation beeinflusst wird, ist diese Knappheit eine Eigenschaft, die für langfristig orientierte Anleger besonders interessant sein kann.
Die zentrale Frage lautet daher nicht nur:
„Wie viele Euro bekomme ich für mein Geld?“
Sondern:
„Wie viel Kaufkraft wird dieses Geld in zehn, zwanzig oder dreißig Jahren noch besitzen – und welche Vermögenswerte können dazu beitragen, diese Kaufkraft langfristig zu erhalten?“
Quelle: BRF
Hinweis: Dieser Beitrag dient ausschließlich der allgemeinen Information und Finanzbildung. Er stellt keine Anlage-, Steuer- oder Rechtsberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren, Kryptowährungen oder anderen Vermögenswerten dar.
Jede Geldanlage ist mit Risiken verbunden und kann zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals führen. Bitte informiere dich eigenständig und ziehe bei Bedarf einen unabhängigen Finanzberater hinzu, bevor du Anlageentscheidungen triffst.